Марданов: «Для возврата инфляции к цели и стабилизации цен может потребоваться более жесткая ДКП»
Фото - © Рустэм Марданов // фото предоставлено пресс-службой Главного управления Банка России по ЦФО
Банк России сохранил ключевую ставку на уровне 14% на заседании 11 сентября 2026 года — такое решение обусловлено необходимостью сдерживания вторичных эффектов роста цен. Об этом в интервью РИАМО рассказал начальник Главного управления Банка России по Центральному федеральному округу Рустэм Марданов.
По его словам, влияние топливного кризиса на инфляцию оценивается как временное, однако смягчение денежно-кредитной политики должно проходить более плавно. Банк России повысил прогнозный диапазон средней ключевой ставки до 14,5–14,6% в 2026 году и до 10,5–12,5% в 2027 году.
— Рустэм Хабибович, как вы оцениваете влияние топливного кризиса на инфляционные ожидания и решение по ставке?
— Банк России учитывает, что инфляционные ожидания населения выросли в июле 2026 года, когда ощущался основной эффект от ситуации на топливном рынке, и составили 14,7% (12,4% в июне). В августе они снизились, но остаются повышенными (13,7%). Влияние значительного снижения объемов нефтепереработки оценивается как временное — базовый сценарий, опубликованный по итогам июльского заседания по ставке, предполагает, что действие этого фактора будет исчерпано к концу этого года. Однако, могут проявляться его косвенные эффекты, такие как перенос возросших транспортных и производственных издержек в цены других товаров. По оценкам Банка России, общий вклад прямых и косвенных эффектов удорожания топлива в годовую инфляцию 2026 года не превысит 1,5 процентного пункта. При этом все же ситуация требует более плавного смягчения денежно-кредитной политики. Так, диапазон средней ключевой ставки был пересмотрен вверх: до 14,5–14,6% на 2026 год, до 10,5–12,5% на 2027 год и до 8,0–9,0% на 2028 год».
В связи с этим 11 сентября 2026 года Совет директоров Банка России принял решение о сохранении ключевой ставки на уровне 14%. Такое решение обусловлено необходимостью сдерживания вторичных эффектов роста цен. Банк России ожидает, что по мере стабилизации ситуации на топливном рынке инфляционные ожидания снизятся, а инфляция вернется к целевому уровню 4% в 2027 году.
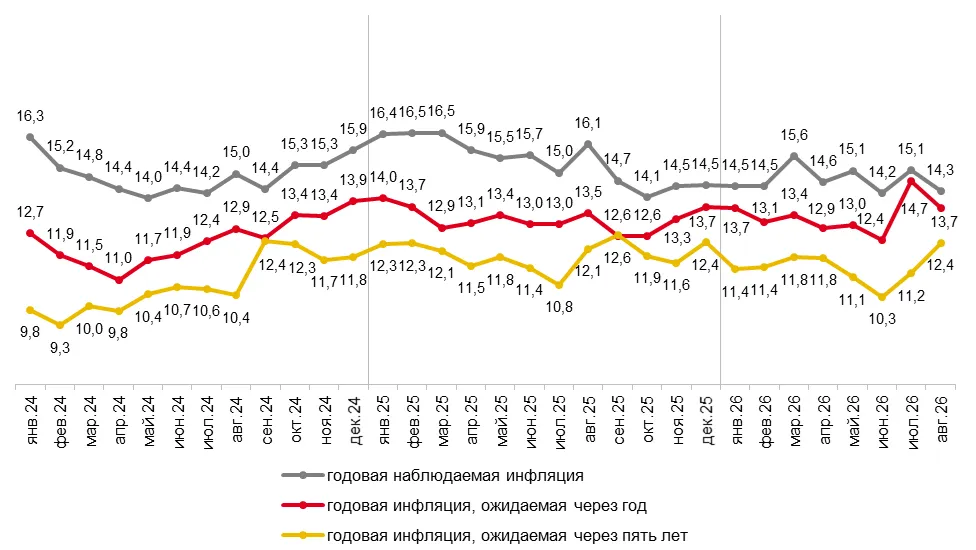
Фото - © Ожидания изменения цен в следующие 12 месяцев, данные в % годовых // Данные инФОМ за август 2026 года
— ЦБ неоднократно подчеркивал важность бюджетной политики для инфляции. Как вы оцениваете текущие бюджетные риски и их влияние на ДКП?
— Бюджетная политика, в том числе на уровне региональных бюджетов, формирует существенный положительный вклад в совокупный спрос. Вместе с тем, как и в предыдущие годы, бюджетный импульс по итогам 2026 г. будет зависеть от уровня исполнения расходов относительно планов региональных властей и собираемости собственных доходов.
В июне было объявлено о более растянутом во времени, чем предполагалось ранее, возвращении федерального бюджета к нулевому структурному первичному дефициту. В периоде с января по июль 2026 года консолидированные бюджеты субъектов Российской Федерации исполнены с профицитом в 188 млрд руб. против 249 млрд руб. в аналогичном периоде 2025 года. На это оказало влияние сохранение как соотношения доходов и расходов, так и темпов роста собственных доходов и расходов региональных бюджетов. При этом профицит сформирован, в основном, Центральной Россией, где консолидированный бюджет в целом сложился с профицитом 278 млрд рублей (369 млрд руб. в аналогичном периоде 2025 г.), практически полностью он обеспечен Москвой и Московской областью. В целом по году мы ожидаем более высокой динамики расходов, чем это заложено в текущих проектировках. Чем медленнее будет снижаться дефицит, тем более сдерживающее влияние должна оказывать денежно-кредитная политика на кредитную активность и спрос в экономике, чтобы избежать усиления инфляционного давления и компенсировать стимулирующий эффект госсектора. Дополнительным проинфляционным фактором может стать расширение программ льготного кредитования, ослабляющее влияние денежно-кредитной политики на спрос. Стимулирующий эффект бюджетных расходов должен компенсироваться сдерживанием рыночного кредитования.
В базовом сценарии на 2026–2029 годы предполагается дефицит в 2% ВВП в 2026 году, 1% в 2027 году и 0,5% в 2028 году. Параметры бюджетной политики, включая траекторию возвращения к нулевому структурному сальдо, будут дополнительно уточнены в октябрьском прогнозе после внесения Правительством в Государственную Думу новых бюджетных проектировок на среднесрочный период. Если они будут предполагать более высокий структурный первичный дефицит бюджета, может потребоваться более жесткая денежно-кредитная политика, чем в базовом сценарии.
— Как решение по ставке отражается на реальном секторе в ЦФО? Какие отрасли чувствуют себя лучше, какие — хуже?
— В августе годовая инфляция в макрорегионе повысилась, но оставалась ниже общероссийского уровня. Текущий рост цен ускорился, главным образом за счет плодоовощной продукции и моторного топлива. За последние 3 месяца средний рост цен в макрорегионе сложился ниже общероссийского уровня, что определялось прежде всего динамикой цен на парфюмерно-косметические товары, моторное топливо, масло и жиры и сыр.
В текущем году экономическая активность в ЦФО, как и по России в целом, изменялась разнонаправленно. Выпуск в ряде отраслей промышленности увеличился в условиях продолжения умеренного роста спроса и в целом темп роста промышленности в макрорегионе опережал общероссийский. Наибольший вклад в прирост внесло машиностроение и производство транспортных средств. В макрорегионе вырос выпуск легковых автомобилей, что способствовало снижению их розничных цен. В условиях роста спроса увеличилось производство машин и оборудования общего назначения.
По данным мониторинга предприятий Банка России, во втором квартале 2026 года предприятия страны и округа главным фактором, ограничивающим текущую деятельность, называли рост издержек. Ограничивающим инвестиционную активность — экономическую неопределенность, в то время как уровень процентных ставок находился как по стране, так и по округу лишь на 4 месте в перечне сдерживающих факторов. Также у отдельных компаний сохраняется недоукомплектованность кадрами. Ценовые ожидания предприятий макрорегиона в сентябре несколько повысились и превышали среднероссийские значения. Наиболее заметно по округу — у предприятий транспортировки и хранения.
По данным опроса, проведенного в сентябре, оценки делового климата со стороны компаний округа несколько снизились после роста в августе. Динамика индикатора определялась некоторым снижением текущих оценок, при том, что краткосрочные ожидания компаний по производству и спросу — увеличились. Причем положительная динамика ожиданий отмечалась в разрезе всех основных отраслей, кроме сферы услуг. Основной положительный вклад в изменение ИБК в сентябре внесли предприятия промышленности.
Рост ценовых ожиданий предприятий, проявление вторичных эффектов от разовых факторов могут препятствовать устойчивому замедлению инфляции, что в свою очередь, может потребовать более жесткой денежно-кредитной политики.
В целом, по последним данным Банка России, индикатор бизнес климата в сентябре 2026 года ухудшился по сравнению с предыдущим месяцем, однако остается выше июльских значений. Так, в сентябре показатель ИБК в сфере транспортировки и хранения у предприятий Центрального федерального округа улучшился и составил -4,59, по сравнению с -5,08 в июле и -4,79 в августе.
Фото - © Рустэм Марданов // фото предоставлено пресс-службой Главного управления Банка России по ЦФО
— Какова ситуация с инфляционными ожиданиями в ЦФО — отличаются ли они от средних по стране?
— По данным опросов, в августе медианная оценка инфляционных ожиданий на годовом горизонте в среднем по стране уменьшилась до 13,7% после заметного роста в прошлом месяце (14,7% в июле, 12,4% в июне). При этом инфляционные ожидания остаются повышенными, находясь в диапазоне значений 2024–2025 годов. В ЦФО отмечается схожая динамика (Таблица 4). Заметное увеличение инфляционных ожиданий в июле как в целом по стране, так и по округу во многом связано с событиями на топливном рынке. Рост инфляционных ожиданий может потребовать более плавного смягчения денежно-кредитной политики.
От инфляционных ожиданий участников экономики зависит, насколько эффективно денежно-кредитная политика будет контролировать инфляцию. Ведь предприятия, кредитные организации и домохозяйства принимают решения о потреблении, сбережении и инвестициях, устанавливают цены товаров и ставки по кредитам и депозитам, в том числе исходя из своих ожиданий относительно будущей инфляции.
При незаякоренных инфляционных ожиданиях в ответ на ускорение инфляции под влиянием краткосрочных факторов население может начать предъявлять повышенный спрос на товары, ожидая, что скоро они будут стоить дороже. Этот процесс может затронуть как изначально подорожавшие товары, так и другие, в том числе товары первой необходимости. Население может тратить накопления, предполагая, что их покупательная способность снизится. Ожидание более высокой инфляции может подталкивать их к привлечению новых кредитов на текущие покупки. В этих условиях производители могут решиться на существенное повышение цен на более широкий круг товаров и услуг. Инфляционное давление увеличится, а отклонение инфляции от цели станет более устойчивым. При этом для возвращения инфляции к цели будет необходима более существенная реакция денежно-кредитной политики, чем при невысоких и заякоренных инфляционных ожиданиях.
Реакция Банка России уже выражается в более осторожном снижении ставки 24 июля и сохранении ее на уровне 14% годовых 11 сентября. С учетом роста инфляционных ожиданий смягчение денежно-кредитной политики должно проходить более плавно. Прогнозная траектория ставки была повышена. Это не означает, что единичный всплеск ожиданий обязательно потребует повышения ключевой ставки. Если ситуация на топливном рынке стабилизируется, а ожидания быстро снизятся, дополнительная реакция может не потребоваться. Банк России реагирует на ожидания косвенно: сохраняя жесткость денежно-кредитных условий до тех пор, пока инфляция и ожидания не стабилизируются. Это необходимо, чтобы вернуть инфляцию к целевому уровню и обеспечить долгосрочную стабильность цен.
— Каков ваш ориентир по ключевой ставке на конец 2026 года — и насколько этот ориентир изменился за последние месяцы?
— Согласно среднесрочному прогнозу Банка России, средняя ключевая ставка на 2026 год составляет 14,5–14,6% годовых. Этот диапазон в июле был пересмотрен вверх по сравнению с апрельским прогнозом, где он составлял 14,0–14,5%. С 27 июля до конца 2026 года средняя ключевая ставка прогнозировалась в диапазоне 13,7–14,0%. Обновление прогноза ожидается в октябре.
Корректировка прогноза обусловлена необходимостью более плавного снижения ставки из-за прямых и вторичных эффектов временного сокращения производственных возможностей в отдельных отраслях, а также более стимулирующей бюджетной политикой, чем предполагалось ранее.
Дальнейшая траектория будет зависеть от динамики инфляции, инфляционных ожиданий и оценки рисков со стороны внутренних и внешних условий. Банк России не дает направленного сигнала о конкретных решениях на ближайших заседаниях, сохраняя гибкость в условиях значительных проинфляционных рисков.